Categorías
Noticias

Conoce en cuáles comunas de la RM se encuentran los departamentos seminuevos más económicos

En vista del elevado costo que hoy día tienen las viviendas, resulta prácticamente imposible para numerosas familias alcanzar el anhelado sueño de tener una casa propia.

Pese a lo anterior, existen opciones que pueden interesar a quienes no disponen de un gran presupuesto, como son aquellas viviendas cuyo tiempo de construcción no supera los diez años, las cuales suelen clasificarse como seminuevas y que, en particular, se encuentran localizadas en zonas estratégicas de la Región Metropolitana.

¿En qué comunas están los departamentos seminuevos más baratos?

A continuación, se listan los departamentos menos costosos y con menos de una década de antigüedad de las comunas del Gran Santiago, de acuerdo a la plataforma inmobiliaria Buydepa.com:

Departamentos seminuevos más económicos de la RM

Viviendas hasta 20% más baratas que las nuevas

En vista de que pueden costar hasta un 20% menos que una casa nueva, las viviendas seminuevas han generado enorme interés entre los consumidores, dadas las restrictivas condiciones que los bancos han estado exigiendo para el otorgamiento de créditos hipotecarios.

Las posibilidades de que un comprador pueda acceder al auxilio crediticio de los bancos aumentan al ser más bajo el precio de las viviendas seminuevas

Para los inversores, las “viviendas usadas” son “una buena alternativa”, según los analistas, ya que el pago del pie en cuotas y sin interés está siendo aceptado por algunas inmobiliarias y plataformas”, señala el CEO de Rent Invest, Juan Pablo Contreras.

“Es una de las alternativas que actualmente se manejan, ya que mediante ella es posible que una vivienda seminueva fuese entregada inmediatamente, no ocurriendo lo mismo con las propiedades nuevas, dada la reducción de plazos y las mayores exigencias de los créditos hipotecarios”, añade el experto.

Vivienda de 10 años: ¿son nuevas o antiguas?

Una vivienda de hasta 10 años de antigüedad es considerada por muchas personas como vieja, algo que el sector inmobiliario no valora de la misma forma.

“Es poco el desgaste que sufre una vivienda en una década, tanto así que con solo pintarla queda como nueva. Con seguridad no tendrá fallas estructurales y su equipamiento aún estará operativo. Obviamente nunca estará en similares condiciones a las del día en que fue entregada”, apunta Mariela García, directora de tasaciones de Tinsa Chile.

A sabiendas de que el comprador habrá de invertir algún dinero en una vivienda seminueva, García recomienda examinar con sumo cuidado el estado en el que se encuentra antes de su adquisición: “Limpiar a profundidad una casa no es lo mismo que realizar reparaciones grandes, de ser así es más conveniente comprar una vivienda nueva”.

Categorías
Noticias

Condiciones para créditos hipotecarios son cada vez más restrictivas, según encuesta del Banco Central

El porcentaje de entidades bancarias cuyas condiciones para otorgar créditos hipotecarios son más exigentes se incrementó de 0 a 36%.

Los resultados de la Encuesta sobre Créditos Bancarios correspondiente al cuarto trimestre de este año fueron dados a conocer este lunes por el Banco Central (BC), sondeo que fue aplicado a los ejecutivos encargados de las divisiones de crédito de los bancos chilenos.

En dicha encuesta se corrobora lo exigente que se han vuelto, para las diferentes carteras, las condiciones para conceder crédito, salvo para el consumo, en el cual continúan más o menos estables.

En las carteras correspondientes a hogares y grandes empresas las solicitudes son cada vez menores, apuntó el BC.

Oferta

En el segmento de hogares, las condiciones para otorgar crédito para el consumo se mantienen invariables, mientras que para créditos a la vivienda se hacen más limitadas, ya que el porcentaje de bancos con mayores exigencias creció de 0 a 36%.

“Aunque se ha flexibilizado el otorgamiento de créditos de consumo, de 0 a 17% ha aumentado la proporción de bancos con condiciones más restrictivas, al tanto que el porcentaje de aquellos con condiciones más flexibles baja de 42 a 25%”, precisó el BC.

Créditos a empresas

En el cuarto trimestre de este año ha sido más limitada la oferta de crédito a grandes empresas y Pymes. Para las primeras, el porcentaje de bancos con condiciones más restrictivas creció de 29 a 39%, y desciende a 0% la proporción de aquellos con condiciones menos limitantes (7% en el trimestre previo).

Para las Pymes, “la fracción de bancos con condiciones más rigurosas creció de 27 a 46%, al tanto continua en 0% la proporción de aquellos que reportan condiciones más flexibles”.

Es a finales de este año cuando comienza a contraerse la cantidad de créditos otorgados a las empresas inmobiliarias y constructoras, de modo que el porcentaje de bancos con condiciones de crédito más restrictivas se incrementa a 82% para inmobiliarias y a 60% para constructoras, cuyos valores fueron 18 y 9%, en el trimestre anterior, respectivamente.

Demanda

En el segmento de hogares ha disminuido la demanda de crédito de consumo, lo que contrasta con lo informado en los trimestres previos, mientras que las solicitudes de créditos hipotecarios son cada vez menores.

La proporción de bancos cuya demanda de crédito de consumo es mayor baja de 58 a 17% y la de aquellos con menor demanda sube de 0 a 33%, mientras que, con respecto a los créditos hipotecarios, “el porcentaje de bancos que reporta una demanda menor aumentó de 46 a 64%, entretanto disminuye a 0% la fracción de aquellos que reportan una demanda mayor (9% en el período previo)”.

Categorías
Noticias

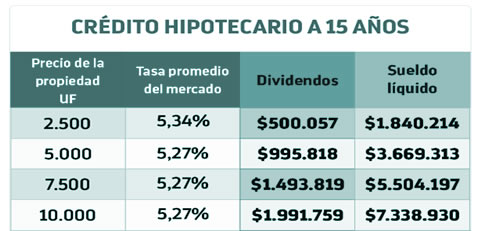
¿Qué sueldo líquido necesito para obtener un crédito hipotecario a 15 años?

En el otorgamiento de créditos hipotecarios las entidades bancarias han optado por aplicar rigurosas restricciones, dada la persistente inflación y la consecuente subida de tasa de interés.

Un menor plazo de financiación del crédito es uno de cambios de mayor relevancia, ya que habitualmente se concedía hasta 30 años de plazo para pagarlo, máximo que algunos bancos han reducido a 15 años en la actualidad. Pese a que es menor la cantidad de cuotas a pagar, el monto de ellas podría exceder la capacidad de pago de las familias.

Y allí no termina todo, ya que los bancos exigen también un determinado ingreso líquido para conceder el préstamo hipotecario, el cual, en ciertos casos, puede ser superior a los $7 millones.

¿Qué sueldo necesito para acceder a un crédito hipotecario a 15 años?

En la siguiente simulación de un crédito con 20% de pie de la plataforma Compara Online, se indica cual es el sueldo líquido con que se debe contar para poder optar a un financiamiento hipotecario a 15 años:


Crédito hipotecario a 15 años plazo


¿Quiénes son los más afectados?

Son tres los grupos que resultan mayormente afectados debido a los elevados sueldos que se exigen para la obtención de un crédito hipotecario, de acuerdo a la opinión de diversos analistas.

Uno de los grupos más perjudicados es el conformado por aquellas personas cuyos sueldos oscilan entre $1,5 millones y $2 millones, ya que sus ingresos no son suficientes para calificar para el sistema de créditos hipotecarios, por lo cual deben continuar arrendando, apunta el director del Instituto de Estudios Urbanos y Territoriales de la Universidad Católica, Luis Fuentes.

Para el director de una corredora de propiedades, Ferencz Delarze, aquellas personas que gozan de ingresos más elevados igualmente resultan afectados, ya que deben pagar dividendos altos, pese a que pueden aportar un porcentaje de pie aún mayor.

Quienes invirtieron en departamentos vendría a ser los más golpeados, ya que suscribieron el compromiso de compraventa y ahora se ven obligados a firmar el contrato y obtener el financiamiento, agregó Delarze.

“El tratamiento que les proporciona el banco no es igual al de hace un par de años (…) ya que el dinero no es transferido como era habitual, debido a que la situación no es la misma. Se les otorga un menor plazo para el crédito y el dividendo se les hace menos llevadero, ya que el arriendo no es suficiente para pagar la cuota”, concluyó Delarze.

Categorías
Noticias

Inmobiliarias proponen congelar la UF al valor del año 2020, para obtener un ahorro del 5% al 10%

El cada vez mayor precio de las viviendas es uno de los asuntos que más preocupa a la población, dado lo costoso que resulta adquirir un departamento o una casa.

En vista de lo anterior, y con el objetivo de lograr que se reactive la venta de unidades nuevas, un conjunto de promotoras inmobiliarias ha propuesto llevar el precio de la Unidad de Fomento (UF) al valor que registraba en el 2020.

La iniciativa

Uno de los motivos por los que el valor de las viviendas se ha incrementado de forma persistente es la creciente inflación, ya que incide directamente en el alza del precio de la UF.

“Nos percatamos de que una mayor cantidad de personas podría acceder a comprar una vivienda nueva si se congelaba la UF al valor que tenía el año pasado. Se ha generado tanto ruido en relación con el tema de la UF y el Índice de Precios al Consumidor (IPC), que nos propusimos buscar una solución que ayuda a que la ansiedad en torno al asunto disminuyese”, aseveró José Ignacio Reyes, gerente de ventas de la inmobiliaria Almagro.

Ahorro entre el 5% y 10%

Unos $113 millones es el costo que un departamento de 4 mil UF tenía en el 2019, precio que en el 2020 se habría incrementado a algo más de $116 millones, y que en este 2021 se ubicaría por encima de los $123 millones.

“Se podría obtener un ahorro de entre 5 y 10% de congelarse la UF al valor del 2020, por supuesto que ello estaría acorde al precio de la vivienda. Ello a mí me parece una excelente idea”, apuntó Felipe García, director general de Tinsa Chile.

En un 60% logró incrementar sus cotizaciones la inmobiliaria Almagro, tras ofrecer departamentos cuyos precios fueron calculados con la UF del año 2020.

Financiamiento casi imposible

Comprar un inmueble en la actualidad es mucho más difícil. De acuerdo a cálculos de la Inmobiliaria Techo, en 2012 una familia del quintil más bajo tardaba en pagar su vivienda unos 20,49 años en promedio, algo que en 2020 les tomaría 51,47 años. Se estima que unas 81.000 familias residen en campamentos, y de 500 a 600 mil familias viven en condiciones hacinadas.

“Anteriormente, en la compra de una vivienda de 3.000 UF para obtener un crédito hipotecario con tasa de interés al 3% y plazo de 30 años se requería de un ingreso familiar de alrededor de $1.540.000. Para la misma vivienda actualmente se necesita contar con un ingreso familiar de $2.422.000 para postularse a un financiamiento con tasa cercana al 5% y un plazo máximo de 20 años, un incremento del 57% en el ingreso del grupo familiar, algo prácticamente imposible para una familia chilena promedio”, detalle Javier Hurtado, gerente de Estudios de la Cámara Chilena de la Construcción.