Categorías
Noticias

¿Qué sueldo líquido necesito para obtener un crédito hipotecario a 15 años?

En el otorgamiento de créditos hipotecarios las entidades bancarias han optado por aplicar rigurosas restricciones, dada la persistente inflación y la consecuente subida de tasa de interés.

Un menor plazo de financiación del crédito es uno de cambios de mayor relevancia, ya que habitualmente se concedía hasta 30 años de plazo para pagarlo, máximo que algunos bancos han reducido a 15 años en la actualidad. Pese a que es menor la cantidad de cuotas a pagar, el monto de ellas podría exceder la capacidad de pago de las familias.

Y allí no termina todo, ya que los bancos exigen también un determinado ingreso líquido para conceder el préstamo hipotecario, el cual, en ciertos casos, puede ser superior a los $7 millones.

¿Qué sueldo necesito para acceder a un crédito hipotecario a 15 años?

En la siguiente simulación de un crédito con 20% de pie de la plataforma Compara Online, se indica cual es el sueldo líquido con que se debe contar para poder optar a un financiamiento hipotecario a 15 años:
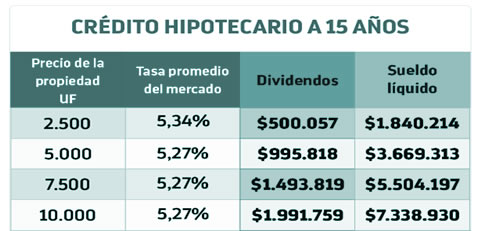


Crédito hipotecario a 15 años plazo


¿Quiénes son los más afectados?

Son tres los grupos que resultan mayormente afectados debido a los elevados sueldos que se exigen para la obtención de un crédito hipotecario, de acuerdo a la opinión de diversos analistas.

Uno de los grupos más perjudicados es el conformado por aquellas personas cuyos sueldos oscilan entre $1,5 millones y $2 millones, ya que sus ingresos no son suficientes para calificar para el sistema de créditos hipotecarios, por lo cual deben continuar arrendando, apunta el director del Instituto de Estudios Urbanos y Territoriales de la Universidad Católica, Luis Fuentes.

Para el director de una corredora de propiedades, Ferencz Delarze, aquellas personas que gozan de ingresos más elevados igualmente resultan afectados, ya que deben pagar dividendos altos, pese a que pueden aportar un porcentaje de pie aún mayor.

Quienes invirtieron en departamentos vendría a ser los más golpeados, ya que suscribieron el compromiso de compraventa y ahora se ven obligados a firmar el contrato y obtener el financiamiento, agregó Delarze.

“El tratamiento que les proporciona el banco no es igual al de hace un par de años (…) ya que el dinero no es transferido como era habitual, debido a que la situación no es la misma. Se les otorga un menor plazo para el crédito y el dividendo se les hace menos llevadero, ya que el arriendo no es suficiente para pagar la cuota”, concluyó Delarze.

Categorías
Noticias

Inmobiliarias proponen congelar la UF al valor del año 2020, para obtener un ahorro del 5% al 10%

El cada vez mayor precio de las viviendas es uno de los asuntos que más preocupa a la población, dado lo costoso que resulta adquirir un departamento o una casa.

En vista de lo anterior, y con el objetivo de lograr que se reactive la venta de unidades nuevas, un conjunto de promotoras inmobiliarias ha propuesto llevar el precio de la Unidad de Fomento (UF) al valor que registraba en el 2020.

La iniciativa

Uno de los motivos por los que el valor de las viviendas se ha incrementado de forma persistente es la creciente inflación, ya que incide directamente en el alza del precio de la UF.

“Nos percatamos de que una mayor cantidad de personas podría acceder a comprar una vivienda nueva si se congelaba la UF al valor que tenía el año pasado. Se ha generado tanto ruido en relación con el tema de la UF y el Índice de Precios al Consumidor (IPC), que nos propusimos buscar una solución que ayuda a que la ansiedad en torno al asunto disminuyese”, aseveró José Ignacio Reyes, gerente de ventas de la inmobiliaria Almagro.

Ahorro entre el 5% y 10%

Unos $113 millones es el costo que un departamento de 4 mil UF tenía en el 2019, precio que en el 2020 se habría incrementado a algo más de $116 millones, y que en este 2021 se ubicaría por encima de los $123 millones.

“Se podría obtener un ahorro de entre 5 y 10% de congelarse la UF al valor del 2020, por supuesto que ello estaría acorde al precio de la vivienda. Ello a mí me parece una excelente idea”, apuntó Felipe García, director general de Tinsa Chile.

En un 60% logró incrementar sus cotizaciones la inmobiliaria Almagro, tras ofrecer departamentos cuyos precios fueron calculados con la UF del año 2020.

Financiamiento casi imposible

Comprar un inmueble en la actualidad es mucho más difícil. De acuerdo a cálculos de la Inmobiliaria Techo, en 2012 una familia del quintil más bajo tardaba en pagar su vivienda unos 20,49 años en promedio, algo que en 2020 les tomaría 51,47 años. Se estima que unas 81.000 familias residen en campamentos, y de 500 a 600 mil familias viven en condiciones hacinadas.

“Anteriormente, en la compra de una vivienda de 3.000 UF para obtener un crédito hipotecario con tasa de interés al 3% y plazo de 30 años se requería de un ingreso familiar de alrededor de $1.540.000. Para la misma vivienda actualmente se necesita contar con un ingreso familiar de $2.422.000 para postularse a un financiamiento con tasa cercana al 5% y un plazo máximo de 20 años, un incremento del 57% en el ingreso del grupo familiar, algo prácticamente imposible para una familia chilena promedio”, detalle Javier Hurtado, gerente de Estudios de la Cámara Chilena de la Construcción.

Categorías
Valores UF año 2022

Valores de la UF Enero de 2022

A continuación le presentamos el valor de la UF del mes de Enero de 2022:


Día Valor de la UF en pesos
1 30.996,73
2 31.001,72
3 31.006,71
4 31.011,69
5 31.016,68
6 31.021,67
7 31.026,67
8 31.031,66
9 31.036,65
10 31.044,63
11 31.052,61
12 31.060,59
13 31.068,58
14 31.076,56
15 31.084,55
16 31.092,54
17 31.100,54
18 31.108,53
19 31.116,53
20 31.124,53
21 31.132,53
22 31.140,53
23 31.148,54
24 31.156,54
25 31.164,55
26 31.172,57
27 31.180,58
28 31.188,59
29 31.196,61
30 31.204,63
31 31.212,65
Categorías
Noticias

Rechazo de cuarto retiro favorece a tasas de créditos hipotecarios y fondos más conservadores

En noviembre, las alzas programadas de las tasas de los créditos hipotecarios fueron interrumpidas, mientras que en un 4,96% se ha recuperado el fondo E.

Para cuantificar en cuanto impactan los retiros de fondos de las AFP sobre algunos precios que inquietan a las personas, como las tasas de los créditos para la vivienda y el rendimiento de los fondos de pensiones de renta fija, se ha frenado la aprobación del cuarto retiro, lo que ha servido como una especie de “experimento natural”.

Son dos circunstancias que se relacionan con lo que sucede en el mercado de renta fija, el cual, al conocerse que un nuevo retiro no sería aprobado, optó por dar media vuelta.

En el retroceso que registraron las tasas de interés de los instrumentos de renta fija, cuyos precios suben al bajar las tasas, se vio reflejada la calma imperante en el mercado. Los bonos del Banco Central (BC) a 5 y 10 años en pesos han caído en noviembre 30 y 53 puntos base (pb) cada uno, al tanto que similares instrumentos en UF a similares plazos han descendido 37 y 65 pb.

Dado que los fondos más conservadores de las AFP mayormente invierten en renta fija, han obtenido resultados positivos. Es por ello que la consultora previsional Ciedess, con datos al 23 de noviembre, ha estimado que el fondo “D” ha ganado un 3,26% y el “E” un 4,69%.

Según Ciedess, dichos resultados se deben mayormente “al descenso en las tasas de interés de los instrumentos de renta fija nacional tras ser rechazado el cuarto retiro y el resultado de la primera vuela presidencial, los cuales han contribuido a reducir el nivel de incertidumbre”. Los fondos conservadores son positivamente impactados por ambos hechos a través de las ganancias de capital.

Una caída de 20,3% ha acumulado este instrumento en los diez primeros meses del 2021, pero desde que la senadora Goic votó en contra del cuarto retiro hasta dos días después cuando fue finalmente rechazado, el fondo se logró recuperar 8,4%.

El efecto hipotecario

Los créditos hipotecarios se han encarecido debido a los retiros de fondos de las AFP, ya que el mercado de financiamiento se paraliza cuando las AFP tienen que liquidar inversiones para entregar efectivo.

Las tasas para créditos de vivienda, que habían bajado a 1,9% en noviembre de 2019, ya se situaban en 4% el 7 de noviembre, pero dejaron de crecer el 15 de noviembre cuando descendieron a 3,82%, conforme a datos del BC.

El equilibro de las fuerzas políticas en el Congreso, ha ayudado a que se reduzca la incertidumbre a nivel local, “situación que lleva a que bajen las tasas, lo que puede ser aprovechado por las personas para pedir un crédito hipotecario o refinanciar”, apunta Cristián Lecaros, CEO de Inversión Fácil.